 DengiPlus
1Зачем нужен бюджет
Бюджет — это не про запреты и не про жизнь «впроголодь». Это план, который показывает, сколько денег у вас есть, на что они уходят и сколько можно направить на цели. Люди с бюджетом реже сталкиваются с ситуацией «зарплата кончилась, а до следующей ещё две недели», потому что заранее видят, где возможен перерасход. Кроме того, бюджет снимает тревогу: когда у вас есть цифры, исчезает ощущение, что деньги утекают в никуда.
Не стоит ждать, что с первого месяца всё пойдёт идеально. Первые две–три попытки обычно показывают, что вы забываете часть расходов или недооцениваете мелкие траты. Это нормально: главное — продолжать, корректировать и не бросать после первого сбоя.
2Шаг за шагом: как составить бюджет
- Соберите данные за 2–3 месяца. Выгрузите выписки по картам, просмотрите чеки, переводы и наличные траты.
- Посчитайте доходы. Включите зарплату, подработки и любые регулярные поступления. Нерегулярные доходы считайте по средним значениям за период.
- Разделите расходы на группы. Обязательные (жильё, коммунальные услуги, транспорт, связь, продукты), желаемые (кафе, развлечения, одежда) и накопления.
- Сравните доходы и расходы. Если расходы превышают доходы, ищите места, где можно сократить.
- Установите лимиты по каждой категории на следующий месяц.
- Отслеживайте и корректируйте. Раз в неделю сверяйтесь с планом, раз в месяц подводите итоги.
3Правило 50/30/20
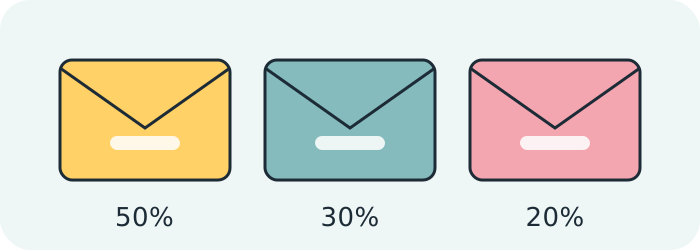
Популярный ориентир для начинающих: 50 процентов дохода уходит на обязательные расходы, 30 процентов — на желания и 20 процентов — на накопления и погашение долгов. Это не закон, а отправная точка: в вашей ситуации пропорции могут быть другими, например, если арендная плата занимает большую долю дохода.
| Категория | Что входит | Условный пример при доходе 6 000 000 сум |
|---|---|---|
| Обязательные | Жильё, еда, транспорт, связь, коммунальные платежи | 3 000 000 сум |
| Желания | Кафе, одежда, подписки, отдых | 1 800 000 сум |
| Накопления | Подушка, цели, досрочные платежи | 1 200 000 сум |
Цифры в таблице условные и приведены только для иллюстрации. Подставьте свои значения и посмотрите, насколько ваше распределение отличается от ориентира.
4Как удобнее вести учёт
Банковское приложение
Многие приложения автоматически разбивают траты по категориям. Это самый простой способ для тех, кто платит картой. Проверьте, правильно ли определены категории, и при необходимости поправьте вручную.
Таблица
Электронная таблица позволяет гибко настроить категории и построить графики. Создайте лист с датой, суммой, категорией и комментарием, а на втором листе — сводку по месяцам.
Метод конвертов
Для тех, кто часто тратит наличные, подойдёт метод конвертов или отдельных карт: на каждую категорию выделяется фиксированная сумма, и когда деньги кончились, трат больше нет. Это помогает на практике почувствовать пределы бюджета.
- Записывайте траты в тот же день, а не по памяти в конце месяца
- Отдельно учитывайте регулярные платежи и разовые покупки
- Заведите резерв на непредвиденные мелкие расходы
- Раз в месяц анализируйте, где вышли за лимит и почему
5Как экономить без чувства лишений
Экономия не обязательно означает отказ от всего приятного. Часто достаточно навести порядок в регулярных расходах. Пересмотрите подписки, которыми давно не пользуетесь, сравните тарифы на связь и интернет, планируйте покупки продуктов по списку, избегайте импульсивных заказов. Введите правило «24 часа»: прежде чем купить незапланированную вещь, подождите сутки — многие желания к тому моменту исчезают.
Когда бюджет налажен, переходите к странице «Накопления».